Какъвто и бизнес да развивате в България, едва ли ще минете без транспорт – собствен или нает. Разказваме как правилно да оформяте документите, за да включите транспортните разходи в списъка с разходи на компанията.
4 мин четене
Документално доказване на разходите за гориво
Правенето на бизнес в България, както и в останалите държави, често предполага използване на автотранспорт. Някои видове дейност, например товарните превози, са просто невъзможни без транспорт, а в други случаи автомобилът може да е нужен за превоз на работници, оборудване, стоки, суровини.
За дейността на юридическо лице може да се използва както собствен (придобит със собствени средства), така и нает транспорт. Във всички случаи разходите за гориво могат да се отчитат като разходи на компанията и по този начин да намаляват сумата, върху която се дължат данъци.
За да се ограничи възможността за злоупотреби, например използване на транспорта за лични цели за сметка на фирмата, са предвидени специални видове документи, които доказват разхода на гориво на компанията — това са пътен лист и отчет за разход на гориво (пътен лист и отчет за разход на гориво). Те трябва да се предоставят на счетоводителя заедно с фактурите за закупеното гориво ежемесечно. Попълването на тези документи е необходимо за коректното отчитане на разходите и за тяхното доказване при проверка от данъчните органи (НАП).
Може ли да се мине без пътен лист и отчет? Не. За да се включат разходите за гориво в разходите на компанията, не е достатъчно да се представи фактура от бензиностанцията — разходът трябва да е отразен в счетоводните документи, за да се счита за обоснован.
Пътен лист
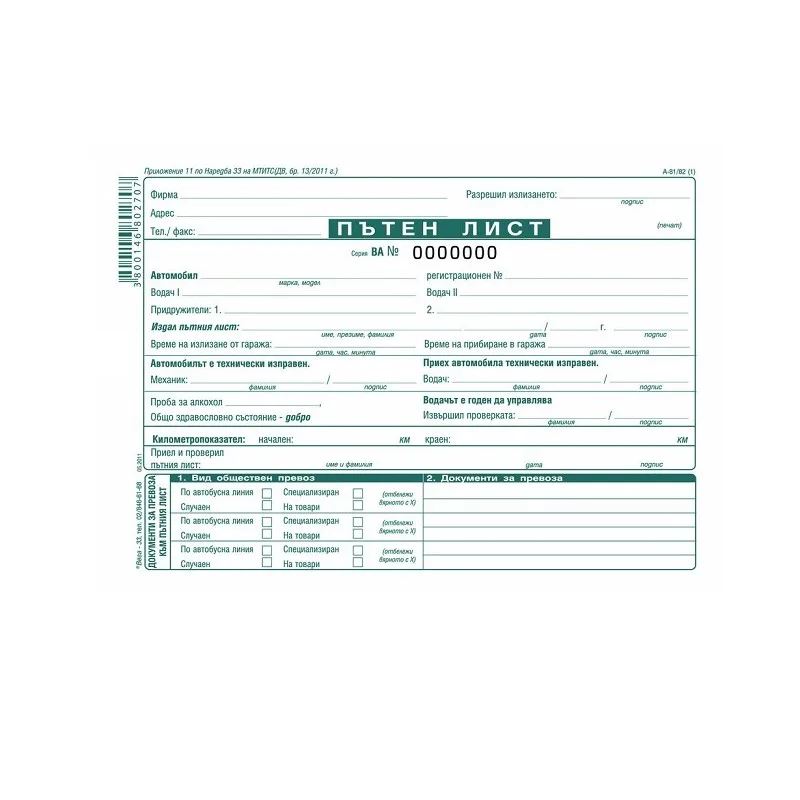
Пътният лист е документ, който показва къде, кога и колко километра е изминал автомобилът. В него се отразява и информация за водача, вида гориво и нормата му на разход, определена от собственика/управителя на фирмата. Документът се подписва от водача, който по този начин потвърждава посочената в пътния лист информация.
В началото на пътния лист е необходимо да се отрази първоначалният пробег на МПС. По правило се посочва стойността към последната дата на предходния месец. Например, ако в последния ден на март 2025 година пробегът е бил 130000 км, то тази стойност се посочва като начална към 01.04.2025.
Ако автомобилът се използва от собственика и за лични цели, то в пътния лист тези пътувания не се посочват — само пробегът, свързан с дейността на компанията. В този случай първоначалният пробег на МПС в пътния лист може да се различава от този към последния ден на предходния месец. Например, на 31.03.25 пробегът е бил 130000 км, а след това собственикът е използвал в продължение на 4 дни колата не за работа, а за лични пътувания. На 05.04.25 собственикът отново използва автомобила за работа и посочва като начален пробега към 04.04.25 – 131000 км. Разходите за гориво от 1 до 4 април не се отчитат като разходи на компанията. По аналогичен начин, ако пътувания за лични цели са предприемани в средата на месеца, след връщането на автомобила към работа е необходимо да се посочват нови стойности на първоначалния пробег.
Пътните листове могат да се разпечатат самостоятелно, като се изтеглят от интернет, или да се купят вече разпечатани, например под формата на «пътна книжка».
Отчет за разход на гориво
Освен пътен лист е необходимо да се попълва и отчет за разход на гориво. Тези документи не са взаимозаменяеми, необходимо е да се оформят и двата. Информацията от пътния лист се пренася в отчета.
В горната лява част на отчета се посочва разходът на гориво за съответния автомобил през лятото или зимата. Нормата на разход на гориво може да бъде посочена както за градско движение, така и за движение извън града или смесена — по избор на собственика.
В горната дясна част на документа се посочват следните данни:
име на фирмата;
данни за МПС — вид, регистрационен номер, вид гориво;
данни за водача на МПС;
начален пробег;
наличност на гориво в резервоара;
стойност на горивото.
Данните за първоначалния пробег, наличността на гориво и неговата стойност се вземат от предходния отчет (информацията за последния ден на предходния месец).
В отчета се посочват приходът и разходът на гориво.
В графата «Приход» се записват данните от фактурите, издадени от бензиностанциите — номера и дати на фактурите, продавач, количество гориво. Стойността на горивото се посочва обща за фирмите, които не са регистрирани по ДДС, и без ДДС — за фирмите, регистрирани по ДДС.
В «Разход» се записват датите на използване на МПС (вземат се от пътния лист), основанието (обяснение за какво е използван автомобилът), началният пробег, изминатите километри в града и извън него, крайният пробег.
В последната част на отчета е представена информация за общия разход, пробега за отчетния период, както и за количеството останало гориво и неговата стойност.
Наред с оформянето на документите «по старому» на хартиен носител, съществуват приложения, които позволяват автоматизиране на документооборота. Те помагат да се генерират пътни листове и отчети за разходите за гориво, просто чрез въвеждане на необходимите данни. Още веднъж напомняме, че оформянето на такива документи е задължително — при тяхната липса разходите за гориво се признават за необосновани.